
Inmuebles en Marruecos : la trampa de los 30 días que puede costar caro a los MRE
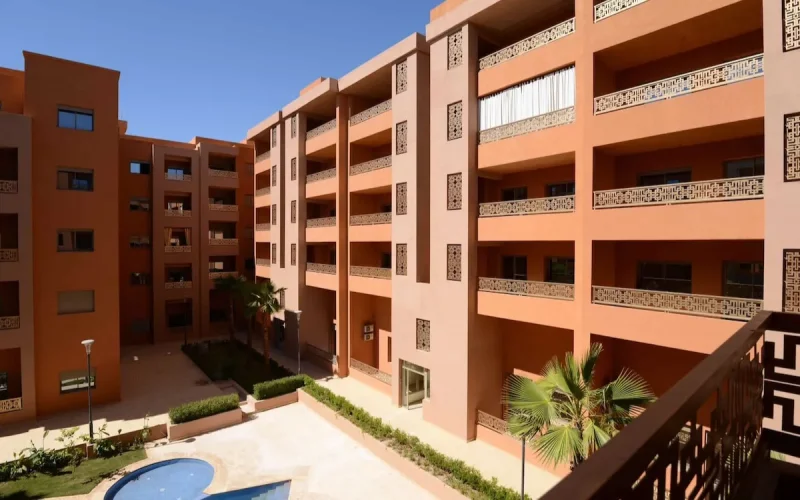
Los MRE que firman en el extranjero un acto relativo a un bien situado en Marruecos deben ahora vigilar de cerca los plazos. Un retraso en el registro puede acarrear sanciones, incluso si los trámites en el extranjero requieren tiempo.
Poseer un bien en Marruecos mientras se vive en Francia, Bélgica, España o en otro lugar puede reservar sorpresas administrativas desagradables. La Dirección General de Impuestos recordó recientemente que los actos establecidos en el extranjero, pero relativos a bienes inmuebles situados en Marruecos, siguen sujetos a las formalidades fiscales marroquíes. Y uno de los puntos más delicados concierne el plazo de registro.
En Bladi.net : Marruecos revoluciona el sector inmobiliario : Nuevas normas para comprar propiedades en 2025
Según Les Inspirations Éco, que cita una respuesta administrativa de la DGI fechada el 25 de mayo de 2026 y referenciada DS96/261/D95, los actos transfronterizos deben respetar las normas del Código General de Impuestos cuando producen efectos jurídicos o fiscales en Marruecos. Están especialmente afectadas las ventas, donaciones, sucesiones o constituciones de derechos reales sobre bienes inmuebles situados en el reino.
Para los marroquíes residentes en el extranjero, el riesgo a menudo proviene de un desfase entre el calendario del país donde se firma el acto y el exigido por la administración marroquí. Un acto establecido en Francia puede requerir varias semanas antes de que el notario entregue todos los justificantes necesarios. Pero este plazo extranjero no suspende necesariamente los plazos previstos en Marruecos.
El Código General de Impuestos prevé en particular un plazo de 30 días para el registro de ciertos actos. La DGI recuerda que el pago de derechos complementarios más allá de los plazos previstos conlleva la aplicación de las sanciones y recargos correspondientes, independientemente de la fecha en que se hayan cumplido las formalidades en el extranjero.
Este es precisamente el punto que puede atrapar a los MRE. Una donación firmada en Francia, por ejemplo, puede afectar tanto a bienes situados en Francia como a un apartamento en Marruecos. El notario francés puede tardar en finalizar el acto, establecer los justificantes fiscales o transmitir los documentos necesarios. Pero si el expediente llega demasiado tarde a la oficina de registro marroquí, los derechos adeudados a Marruecos pueden estar sujetos a sanciones.
Otra idea equivocada : pagar derechos en el extranjero no es automáticamente suficiente para resolver la situación en Marruecos. Cuando un tratado fiscal permite evitar la doble imposición, el contribuyente puede solicitar la imputación de los derechos ya pagados fuera del reino. Pero esta imputación debe solicitarse ante la oficina de registro competente. No se aplica de oficio.
El contribuyente debe proporcionar los justificantes que prueben los montos ya pagados en el extranjero. Estos documentos pueden tomar la forma de un recibo, un certificado notarial o cualquier elemento que permita establecer la realidad del pago. En la práctica, es mejor solicitar estos documentos en el momento de la firma del acto, para evitar que el expediente marroquí se presente después de la expiración del plazo.
Las consecuencias pueden ser importantes. Un acto firmado en el extranjero y relativo a un bien en Marruecos no solo debe registrarse, sino también ir acompañado de un certificado de registro expedido por la administración fiscal marroquí. Este certificado se vuelve esencial para los trámites ante la Conservaduría de la Propiedad. Sin él, el registro del acto puede ser rechazado.
La Ley de Finanzas 2025 reforzó este control al imponer este certificado para los actos presentados a los conservadores de la propiedad inmueble. El objetivo es permitir que la Conservaduría de la Propiedad verifique que se ha cumplido la formalidad de registro y que los derechos correspondientes han sido pagados.
La DGI prevé una verificación de la autenticidad de este certificado, en particular mediante código QR cuando existe. Para los actos registrados directamente ante las oficinas de registro, especialmente en el marco de procedimientos en papel, el sello oficial de la administración puede sin embargo ser concluyente.
Las solicitudes de remisión o moderación de sanciones siguen siendo posibles cuando circunstancias particulares lo justifican. Pero esta posibilidad no constituye un derecho automático. La administración examina las solicitudes caso por caso, en función de los elementos proporcionados por el contribuyente.
Para los MRE, la lección principal es por lo tanto la anticipación. Cuando un acto firmado en el extranjero afecta a un bien en Marruecos, hay que pensar inmediatamente en las formalidades marroquíes : plazo de registro, justificantes fiscales extranjeros, solicitud de imputación, certificado de registro e inscripción en la Conservaduría de la Propiedad.
En Bladi.net : Alerta para marroquíes en el extranjero : 30 días para evitar multas en compras inmobiliarias
Este formalismo puede parecer técnico, pero sus consecuencias son muy concretas. Un retraso, un documento faltante o una solicitud de imputación olvidada puede bloquear una operación inmobiliaria en Marruecos y aumentar la factura fiscal. Para las familias marroquíes establecidas en el extranjero, el plazo de 30 días se convierte así en un punto de vigilancia importante.
Más información
-
Seis estaciones por 480 millones de dírhams : el proyecto de la LGV transforma el eje Kénitra–Casablanca
17 septembre 2026
-
« No estamos de acuerdo al 100 % con Israel » : Bourita explica por qué Marruecos mantiene sus relaciones
17 septembre 2026
-
Este barrio de Rabat se convierte en el segundo más cool del mundo, por delante de Los Ángeles y Tokio
17 septembre 2026
-
Rusia, Irán, Bielorrusia : Hapag-Lloyd impone una nueva cláusula a todas sus cargas que pasan por Marruecos
17 septembre 2026
-
Cinco días para entregar a Marruecos un cable militar capaz de resistir casi 1.100 °C
17 septembre 2026