
Inmuebles en Marruecos : los MRE pueden financiar hasta el 80% mediante crédito
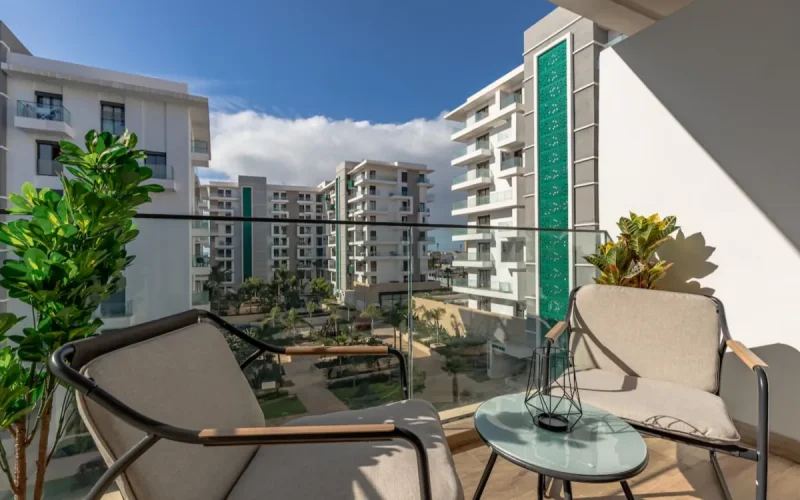
Los marroquíes residentes en el extranjero pueden financiar una parte importante de una compra inmobiliaria en Marruecos mediante crédito bancario en dirhams. Sin embargo, la Oficina de Cambios regula esta posibilidad, que sigue vinculada a una aportación en divisas y a condiciones precisas.
Los bancos intermediarios autorizados están facultados para otorgar a los marroquíes residentes en el extranjero créditos en dirhams para financiar la adquisición o construcción de residencias en Marruecos. Según la Oficina de Cambios, estos créditos pueden otorgarse hasta el límite del 80% del precio del bien inmueble a adquirir o construir.
En Bladi.net : Crédito inmobiliario en Marruecos : la regla del 30% que los MRE deben conocer
El resto del importe debe ser objeto de una aportación en divisas del beneficiario. En otras palabras, un MRE no puede financiar íntegramente su adquisición mediante un crédito en dirhams en Marruecos : una parte del precio debe cubrirse con divisas.
La Oficina de Cambios también precisa que los bancos deben exigir, antes de otorgar este tipo de crédito a personas físicas no residentes, una declaración jurada indicando que el beneficiario del préstamo no es propietario de ninguna residencia en Marruecos. Sin embargo, esta declaración no es requerida para los marroquíes residentes en el extranjero.
Una flexibilización prevista por la Instrucción 2026
En un comunicado dedicado a la Instrucción General de Operaciones de Cambio 2026, la Oficina de Cambios presenta esta medida como una flexibilización a favor de los MRE en materia de créditos inmobiliarios en dirhams. Estos créditos ahora cubren cualquier operación de adquisición de bienes inmuebles en Marruecos, sin limitación del número de propiedades.
La Oficina precisa que estos créditos bancarios pueden cubrir hasta el 80% del valor del bien a adquirir, frente al 70% anterior. Este cambio amplía por tanto la capacidad de financiamiento de los MRE que desean invertir en inmuebles en Marruecos.
La reglamentación también prevé garantías para los bancos. La entidad que otorga el crédito debe exigir, por el importe concedido, bien una hipoteca de primer rango sobre el bien inmueble, bien una garantía emanada de un banco extranjero.
El reembolso del crédito —capital, intereses y comisiones bancarias— debe efectuarse por cesión de divisas o por débito de una cuenta en dirhams convertibles abierta a nombre del interesado. Los gastos relacionados con la adquisición o construcción, como honorarios notariales, derechos de registro o derechos de inscripción en el registro de la propiedad, también deben cubrirse por cesión de divisas o por débito de una cuenta en dirhams convertibles.
En Bladi.net : MRE : La cuenta bancaria que facilita las transferencias con Marruecos
Para los MRE, el interés de este dispositivo es por tanto claro : pueden acceder a un crédito bancario en dirhams en Marruecos para financiar una gran parte de un proyecto inmobiliario. Sin embargo, la operación sigue regulada por la normativa de cambios, con un requisito central : mantener la trazabilidad de las aportaciones en divisas y de los reembolsos realizados.
Más información
-
Seis estaciones por 480 millones de dírhams : el proyecto de la LGV transforma el eje Kénitra–Casablanca
17 septembre 2026
-
« No estamos de acuerdo al 100 % con Israel » : Bourita explica por qué Marruecos mantiene sus relaciones
17 septembre 2026
-
Este barrio de Rabat se convierte en el segundo más cool del mundo, por delante de Los Ángeles y Tokio
17 septembre 2026
-
Rusia, Irán, Bielorrusia : Hapag-Lloyd impone una nueva cláusula a todas sus cargas que pasan por Marruecos
17 septembre 2026
-
Cinco días para entregar a Marruecos un cable militar capaz de resistir casi 1.100 °C
17 septembre 2026