
Retención en la fuente sobre alquileres : lo que los marroquíes residentes en el extranjero (MRE) deben saber
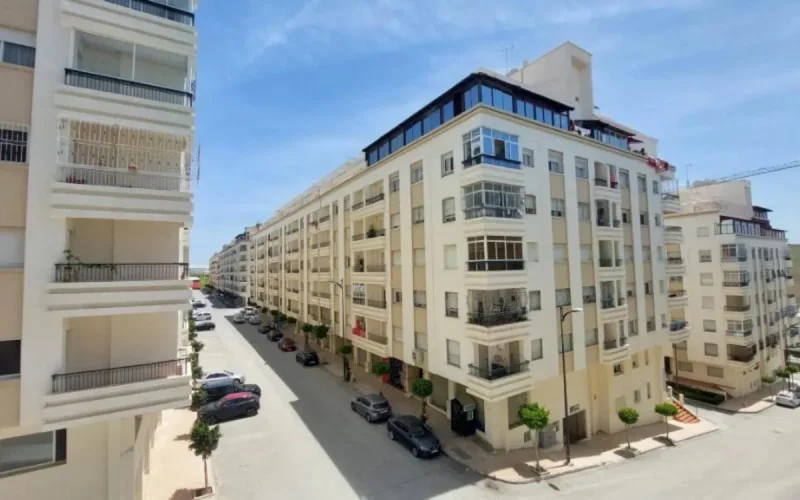
Los marroquíes residentes en el extranjero (MRE) que perciben ingresos por bienes inmobiliarios situados en Marruecos están sujetos al impuesto sobre la renta. Un elemento central de este régimen fiscal, la retención en la fuente sobre los alquileres, debe ser correctamente dominado por los arrendadores para asegurar su cumplimiento.
Este dispositivo implica que el inquilino, cuando se trata de una persona jurídica o de una empresa sujeta a impuestos, retenga una parte del alquiler para ingresarla directamente a la administración fiscal. El ámbito de aplicación de esta retención no es universal y depende del estatus del arrendatario. El objetivo para el Estado es garantizar la percepción del impuesto, especialmente de los contribuyentes no residentes.
Para el propietario, esta retención constituye un crédito fiscal. Como estipula la Guía fiscal, el monto retenido es "imputable" al impuesto sobre la renta total adeudado por el año de percepción de los alquileres. Esta imputación evita al arrendador una doble imposición y funciona como un pago anticipado. Por lo tanto, se recomienda obtener del inquilino un justificante que acredite el monto ingresado al Tesoro Público, siendo este documento una prueba en caso de verificación.
Sin embargo, es esencial tener en cuenta que este mecanismo de retención no exime al propietario de su obligación declarativa. La presentación de una declaración anual de ingresos inmobiliarios sigue siendo obligatoria, incluso si no hay saldo de impuesto a pagar después de la imputación de la retención. Esta declaración debe realizarse por vía electrónica antes del 1 de marzo del año N+1.
El cálculo del impuesto adeudado obedece a una escala proporcional. La tasa es del 10% para una base imponible bruta anual inferior o igual a 120.000 dirhams, y del 15% por encima de este monto. Existe una exención sobre el tramo de ingresos de hasta 30.000 dirhams, pero esta no es acumulable con otras exenciones de la misma naturaleza. La correcta aplicación de estas normas es necesaria para una declaración precisa.
Más información
-
Mundial 2030 : Fitch advierte a Marruecos de que los sobrecostes podrían aumentar su deuda
18 septembre 2026
-
Seis estaciones por 480 millones de dírhams : el proyecto de la LGV transforma el eje Kénitra–Casablanca
17 septembre 2026
-
« No estamos de acuerdo al 100 % con Israel » : Bourita explica por qué Marruecos mantiene sus relaciones
17 septembre 2026
-
Este barrio de Rabat se convierte en el segundo más cool del mundo, por delante de Los Ángeles y Tokio
17 septembre 2026
-
Rusia, Irán, Bielorrusia : Hapag-Lloyd impone una nueva cláusula a todas sus cargas que pasan por Marruecos
17 septembre 2026